

Qual é o balanço moral e económico aos 50 anos do sector financeiro angolano?
O balanço exige equilíbrio entre reconhecer o que foi edificado e assumir o que ainda não foi entregue à economia. Construiu-se um sistema bancário nacional sólido, com quadros técnicos, sistemas de pagamento modernos e regulação prudencial, compliance e governação alinhados pelas melhores práticas internacionais.
Contudo, a auditoria não se pode limitar à dimensão prudencial: um sistema pode ser solvente, líquido e rentável e, ainda assim, financiar insuficientemente a transformação económica. A reflexão deve incidir sobre quanto do crescimento do sector se traduziu em investimento produtivo, MPME competitivas, agricultura moderna, indústria e emprego. Avaliando as três dimensões, estabilidade financeira, inclusão financeira e contribuição para a transformação económica, progrediu-se significativamente na primeira, mas subsiste um percurso exigente nas outras duas.
A banca tem responsabilidades e deve aprimorar a avaliação de risco, conhecer melhor os sectores e acompanhar os projectos. Todavia, o crédito depende de todo um ecossistema que envolve empresas, tribunais, garantias, registos e estabilidade macroeconómica. O desafio dos próximos anos é converter o sistema bancário num verdadeiro motor de financiamento do desenvolvimento.
A banca está preparada para sobreviver do crédito às empresas se o Estado reduzir a emissão de títulos ou baixar os juros?
A primeira obrigação de um banco é a sua função fiduciária: devolver aos depositantes os valores confiados, na totalidade e no momento exigido. A opção pelos Títulos do Tesouro responde a uma análise racional de risco-retorno. O Estado disponibiliza instrumentos líquidos, remunerados e de baixo risco, enquanto muitas empresas apresentam demonstrações financeiras frágeis, garantias de difícil execução e inserem-se num ambiente judicial moroso para a recuperação de crédito (sovereign-bank nexus).
Caso a emissão pública diminua, os bancos terão de procurar novas fontes de rendimento, reforçando o crédito empresarial, hipotecário, leasing, factoring e trade finance. Contudo, liquidez disponível não é sinónimo de crédito bancável. Sem procura solvente, empresas formalizadas, projectos viáveis e garantias exequíveis, o dinheiro não se converte automaticamente em financiamento produtivo. O sector tem capacidade para realizar essa transição, mas ela exige a transformação simultânea do ambiente empresarial, de modo a que a dívida pública deixe de exercer um efeito de crowding-out sobre o sector privado.
Qual é a eficácia dos avisos e metas obrigatórias impostos pelo BNA para forçar o crédito à produção?
As medidas administrativas serviram como instrumentos transitórios para sinalizar prioridades e acelerar a atenção dos bancos para sectores estratégicos, mas têm limites claros. Um aviso fixa uma meta quantitativa, mas não transforma um mau projecto num bom investimento, não formaliza uma empresa nem torna executável uma garantia frágil.
É necessário evoluir de metas quantitativas para a redução estrutural do risco e a sua partilha entre os operadores económicos. Não se deve confundir escassez de liquidez com ausência de bancabilidade. O problema central é a assimetria entre as empresas que precisam de capital e as que reúnem condições para receber crédito sustentável. O foco deve passar por actuar nas causas, melhorar a informação de crédito, assegurar demonstrações financeiras fiáveis, reforçar o Fundo de Garantia de Crédito, dinamizar leasing e factoring, dar celeridade às insolvências e introduzir partilha de risco com multilaterais, transformando mais projectos em riscos financiáveis.
O que impede a banca de captar os recursos que circulam na economia informal?
A informalidade é um problema estrutural económico, fiscal, institucional e social e não apenas bancário. Para o pequeno operador, a formalização só atrai se a proposta de valor do sistema formal superar os custos, a burocracia e as obrigações fiscais. Exige-se interoperabilidade entre sistemas, pagamentos digitais acessíveis, identificação digital e produtos desenhados à medida.
Mais do que a simples abertura de contas, os pagamentos digitais permitem converter a informalidade em informação económica. Cada transacção gera um histórico transaccional que permite a um operador sem contabilidade formal construir um perfil de risco e aceder, no futuro, a uma avaliação de crédito mais sofisticada. A digitalização é, assim, uma verdadeira infra-estrutura de formalização e expansão do crédito.
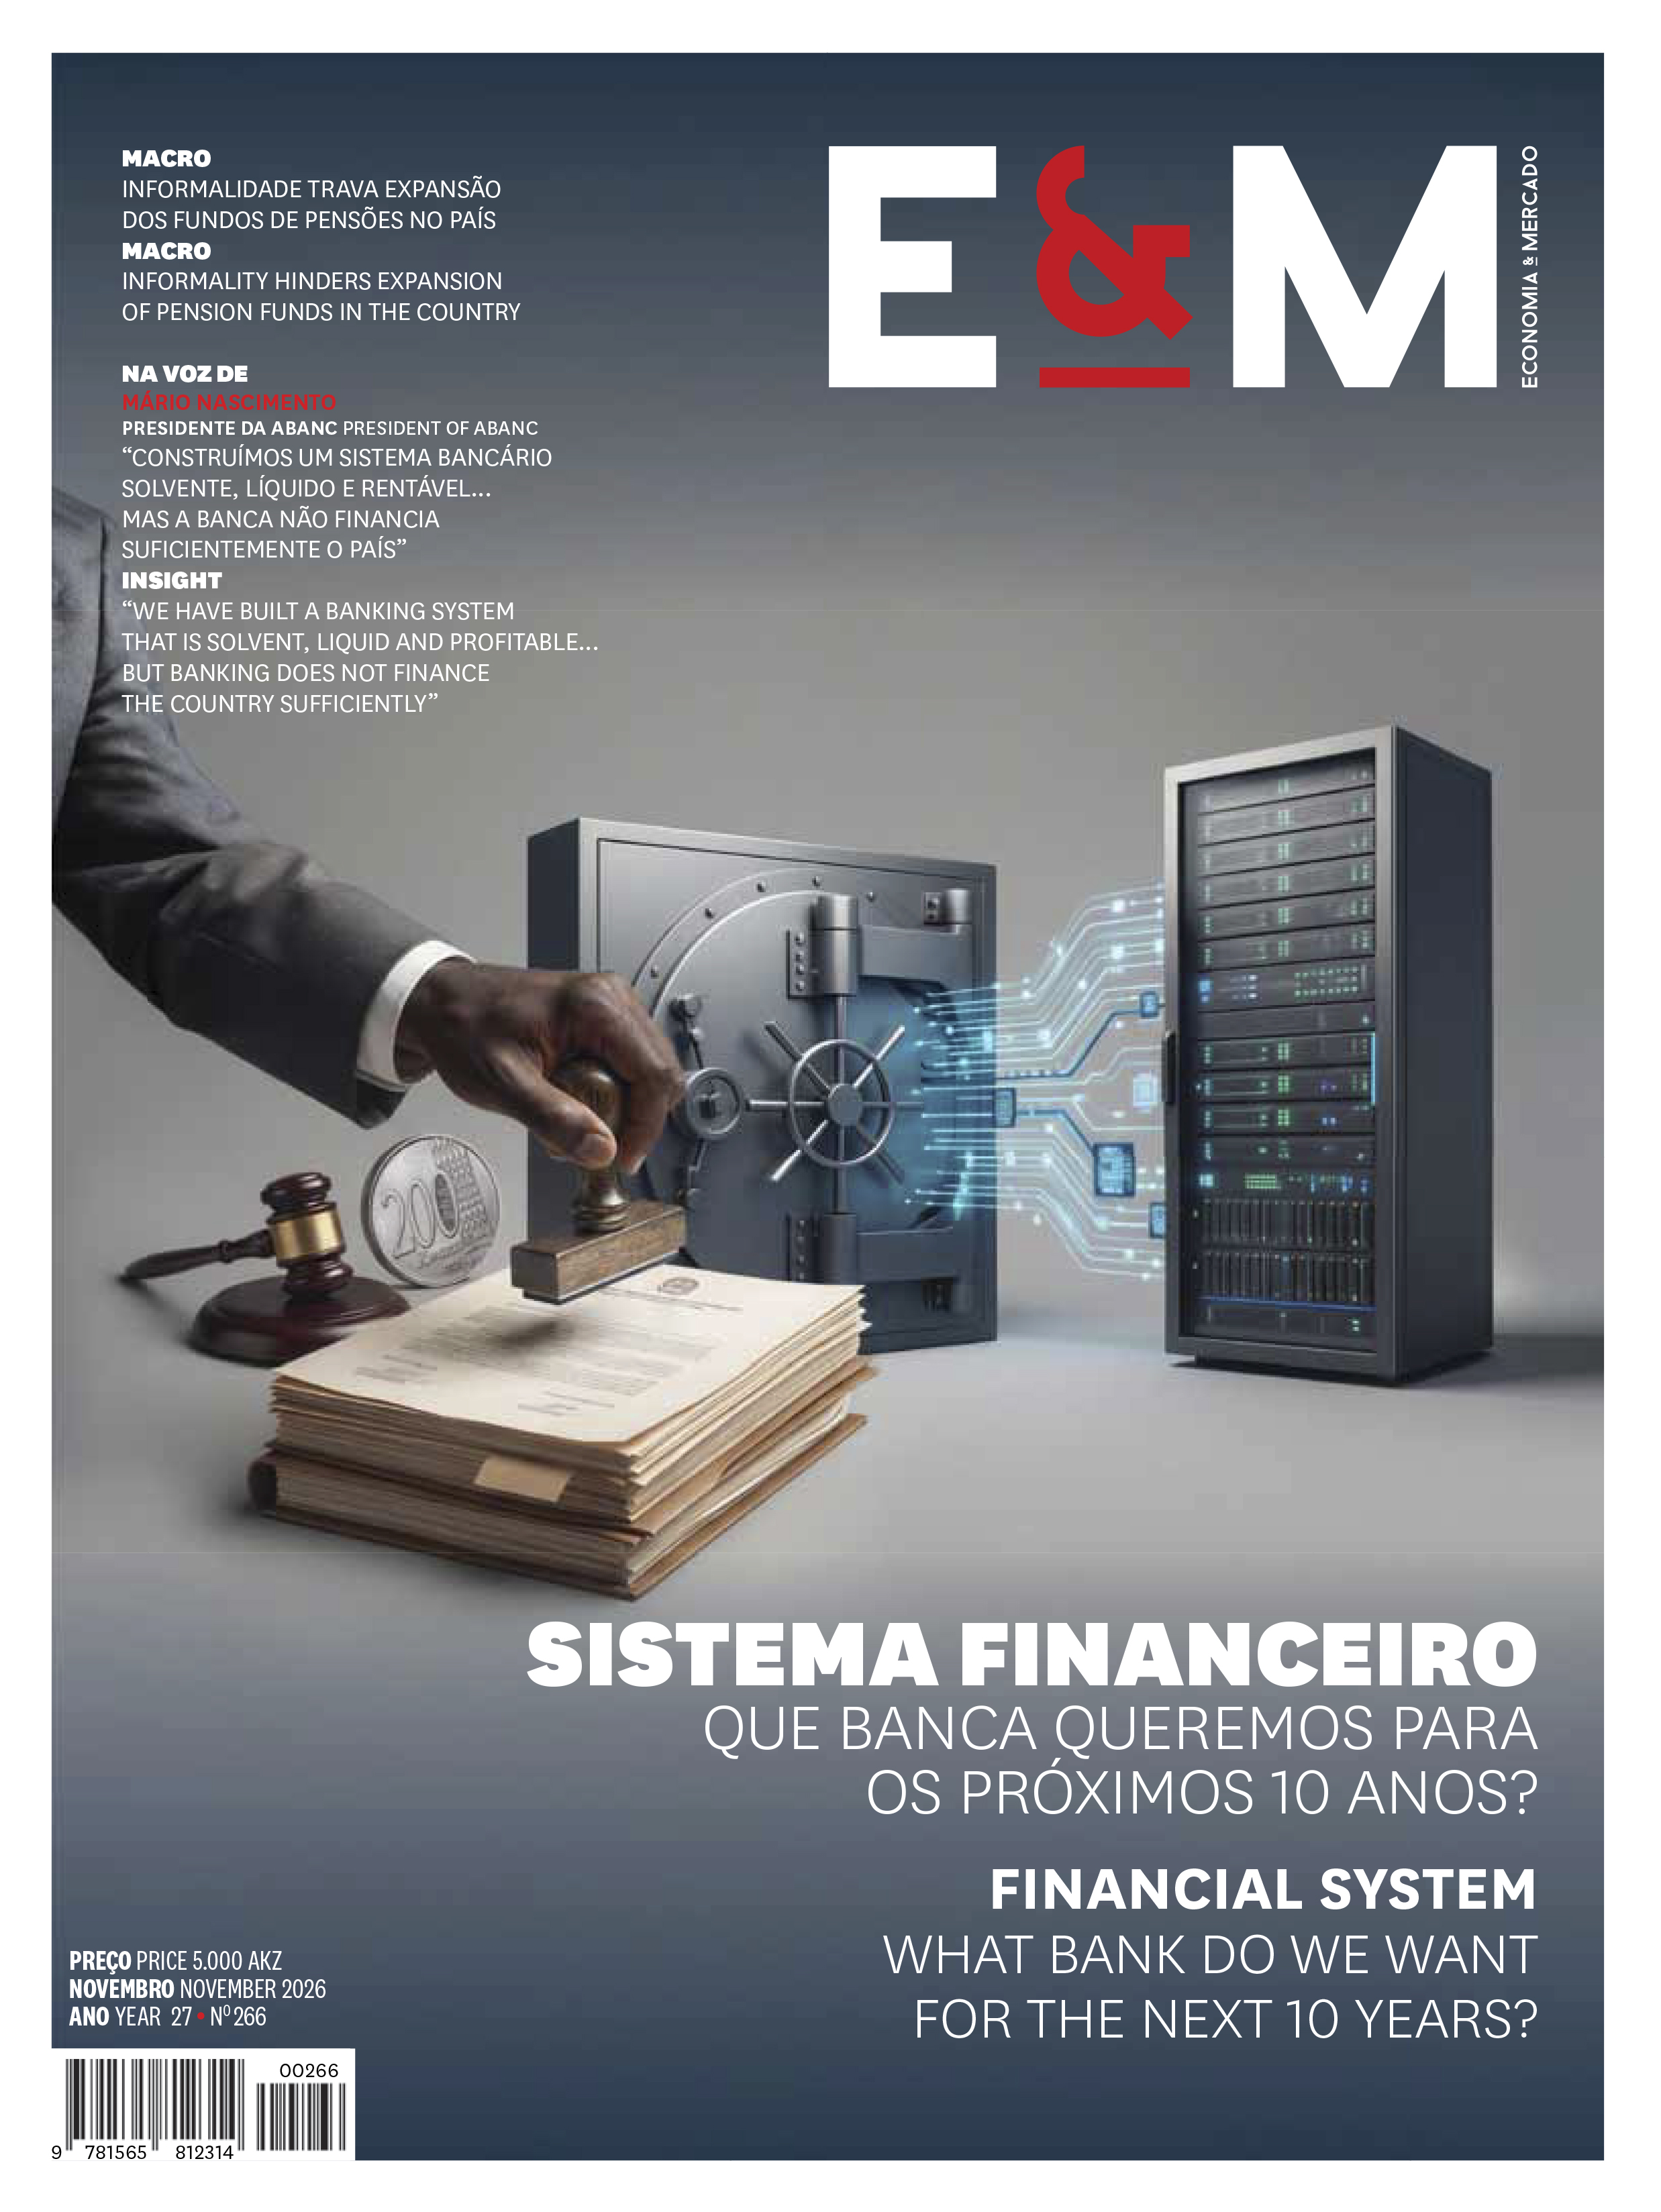
Leia este artigo na íntegra na edição 266 da revista Economia & Mercado, disponível nas bancas.