

Há experiências económicas que, vistas à distância, acabam por ensinar mais do que inicialmente prometiam. A Bankita é uma delas.
Quando foi lançada, em 2011, a preocupação central era relativamente simples: aproximar do sistema bancário uma parte significativa da população que permanecia fora dele. Para isso, foi necessário reduzir barreiras de entrada, simplificar requisitos, baixar custos e criar um produto compatível com rendimentos e hábitos financeiros muito diferentes dos do cliente bancário tradicional.
Doze anos depois, os números mostraram que a experiência ganhou uma dimensão que merece ser revisitada, sobretudo agora que o mercado segurador procura caminhos para alargar a sua própria base de consumidores.
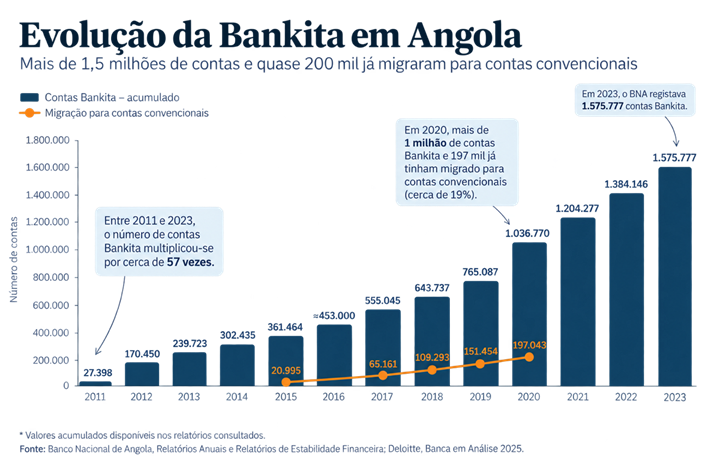
Entre 2011 e 2023, o número acumulado de contas Bankita multiplicou-se por cerca de 57 vezes. Em 2020 foi ultrapassada a fasquia de um milhão e, no final de 2023, o Banco Nacional de Angola registava 1.575.777 contas Bankita, correspondentes a mais de 94% das contas bancárias simplificadas então existentes.
Mas o número mais interessante talvez não seja esse. Em 2020, quando tinham sido abertas acumuladamente 1.036.770 contas Bankita, 197.043 já haviam migrado para contas bancárias convencionais. Quase uma em cada cinco.
É aqui que a experiência deixa de ser apenas uma história de expansão quantitativa e passa a revelar algo mais importante: a Bankita funcionou, para uma parte dos seus utilizadores, como porta de entrada no sistema financeiro.
O cliente começou por um produto simples, acessível e ajustado à sua realidade. Depois, à medida que aumentaram a utilização, a confiança e as suas necessidades financeiras, uma parcela evoluiu para soluções bancárias convencionais.
É precisamente neste ponto que o sector segurador deve prestar atenção. Segundo o Inquérito de Literacia Financeira do INE e do BNA, em 2022 cerca de 32% dos adultos declaravam possuir conta bancária, enquanto apenas 4% a 5% declaravam possuir seguro. A distância é demasiado expressiva para ser ignorada.
Naturalmente, este indicador não se confunde com a taxa de penetração dos seguros, calculada pela relação entre os Prémios Brutos Emitidos e o PIB. Mas talvez seja justamente essa distinção que interessa fazer.
O PBE/PIB diz-nos quanto pesa o sector segurador na economia. Não nos diz, porém, quantos angolanos estão efectivamente protegidos, quantos adquiriram um seguro pela primeira vez, quantos renovam a sua apólice ou quantos passam, posteriormente, a contratar coberturas mais sofisticadas.
Por isso, talvez seja tempo de olhar para os microsseguros não apenas como produtos de baixo prémio, mas como instrumentos de entrada no mercado segurador.
Para uma seguradora, o valor de um microsseguro não deveria ser aferido exclusivamente pelo prémio que gera no primeiro ano. Importa igualmente perceber se aquele produto permite conquistar um cliente que, mais tarde, poderá contratar seguros automóvel, vida, saúde, multirriscos ou outras coberturas.
Ou seja, em linguagem de negócio, a questão não é apenas quanto vale a apólice. É quanto pode valer o cliente ao longo da relação.
A experiência bancária oferece ainda outra lição: inclusão sem distribuição dificilmente ganha escala. Segundo a Deloitte, os agentes bancários em Angola passaram de 665 em 2023 para 4.922 em 2024, enquanto os agentes de pagamentos aumentaram de 2.388 para 7.236. A capilaridade bancária deixou, assim, de depender exclusivamente da instalação de balcões.
No seguro, a lógica não deverá ser muito diferente. Microsseguros terão maior potencial se forem acompanhados por uma rede de distribuição capaz de alcançar os segmentos onde o modelo tradicional ainda chega pouco: mediação, bancassurance, canais digitais e outros modelos de proximidade.
Mas há uma terceira lição, talvez a mais relevante para o regulador: aquilo que não se mede dificilmente se gere. Os relatórios públicos da ARSEG permitem acompanhar com detalhe produção, sinistralidade, mediação e outros indicadores do mercado. Contudo, ainda não dispomos, nas publicações consultadas, de uma série estatística autónoma que nos permita acompanhar a evolução dos microsseguros como hoje conseguimos acompanhar retrospectivamente a Bankita.
Quantas apólices estão activas? Quantos são verdadeiramente novos segurados? Quantas apólices são renovadas? Onde estão estes consumidores? Através de que canais chegam ao mercado? E quantos evoluem depois para produtos convencionais?
A criação de um quadro de indicadores de inclusão seguradora permitiria responder progressivamente a estas perguntas. Decerto, o escopo não é substituir os tradicionais indicadores de produção e solvência, mas para os complementar.
Para as seguradoras, significaria melhor inteligência comercial e maior capacidade de avaliar novos mercados. Para a ARSEG, permitiria medir se o crescimento da oferta está, de facto, a traduzir-se em maior inclusão.
A experiência da Bankita, parece-me deixar uma mensagem simples e cristalina: a capilaridade tende a preceder a profundidade. Dito de outro modo, antes de esperar uma alteração estrutural da taxa de penetração dos seguros, talvez seja necessário colocar primeiro mais pessoas dentro do sistema.
Por meio da banca, ficou demonstrado que produtos simples, acessíveis e amplamente distribuídos podem abrir essa porta. O desafio dos microsseguros será, portanto, fazer o mesmo, e assegurar que, desta vez, conseguimos medir não apenas quantos entraram, mas também quantos ficaram e até onde conseguiram chegar.
*Newton Agostinho, Advogado.