

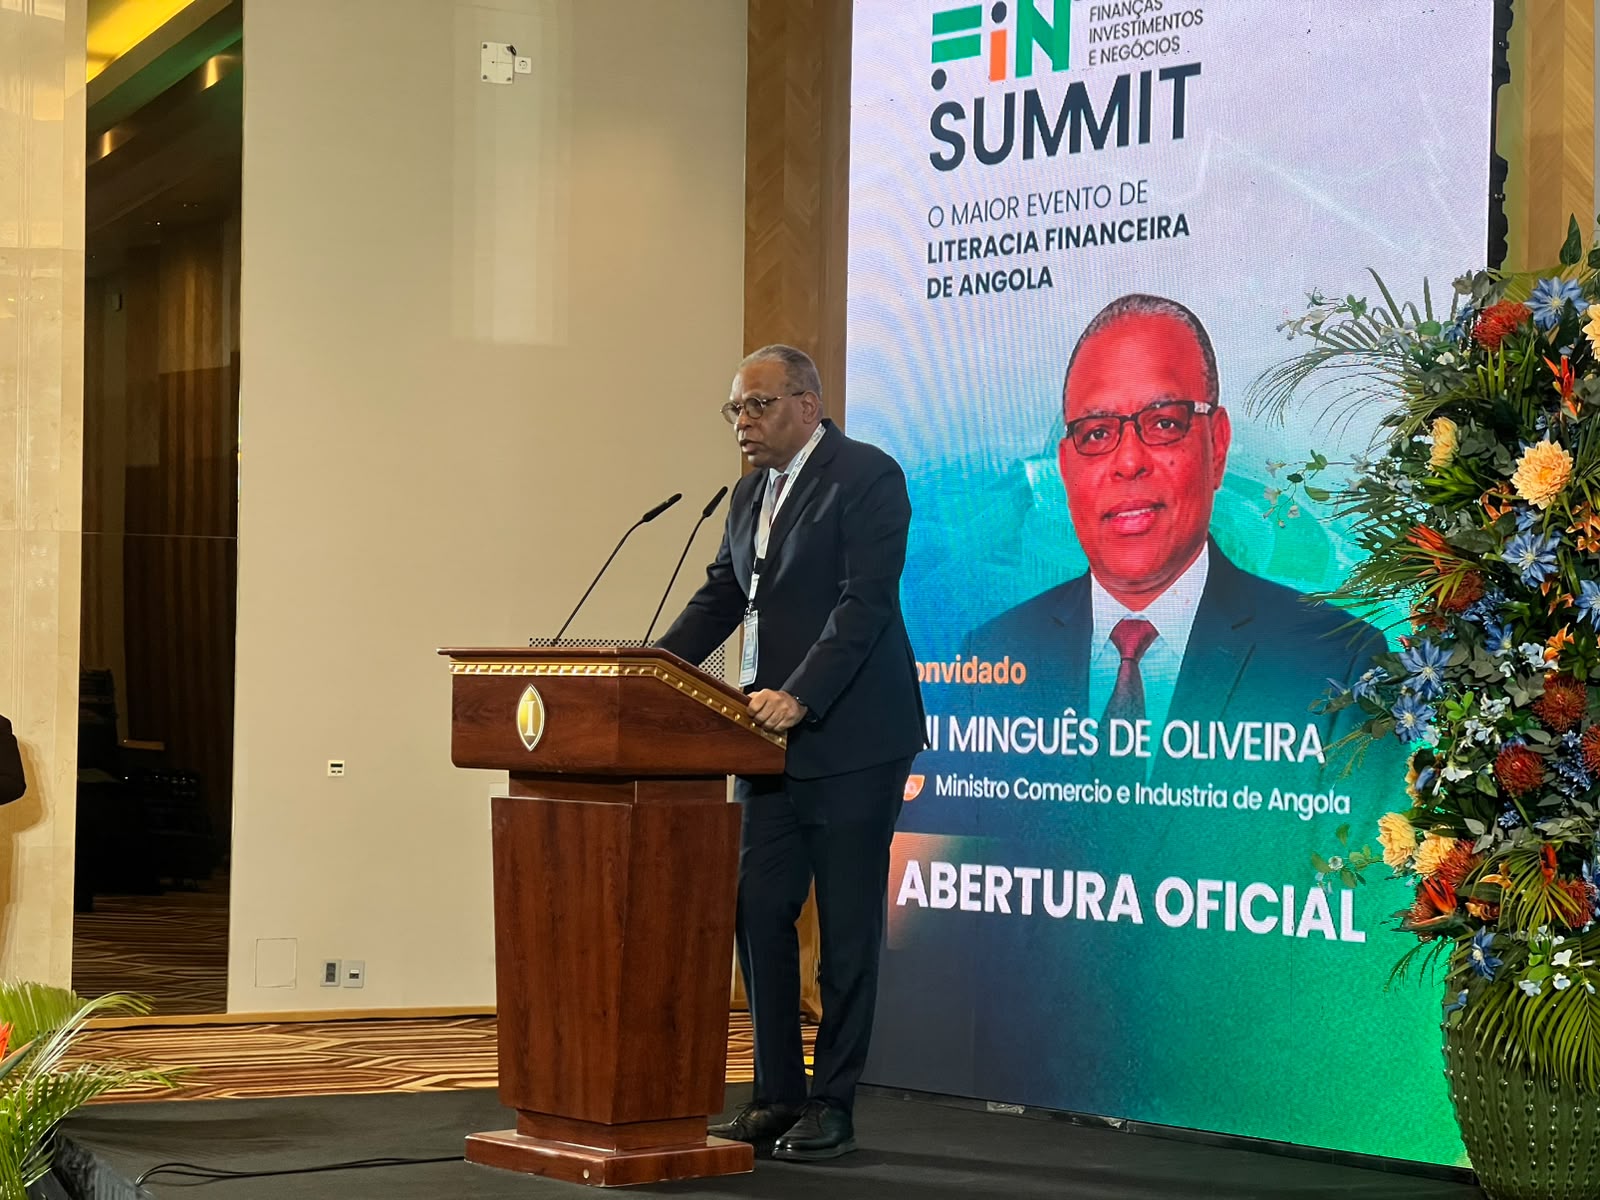
O ministro da Indústria e Comércio, Rui Miguêns de Oliveira, defendeu uma profunda reforma na estrutura de financiamento do tecido produtivo angolano durante a sua intervenção na 4.ª edição do fórum FinSummit.
Ao analisar o estado actual da banca e do crédito no país, o governante destacou o papel da indústria e do comércio como o nó articulador da soberania económica nacional, sublinhando que nenhuma matéria-prima, seja agrícola, pesqueira, petrolífera ou mineira, gera valor real sem a devida transformação industrial, embalagem, logística e redes de distribuição integradas.
O Paradoxo Bancário e o Rácio de Crédito ao PIB
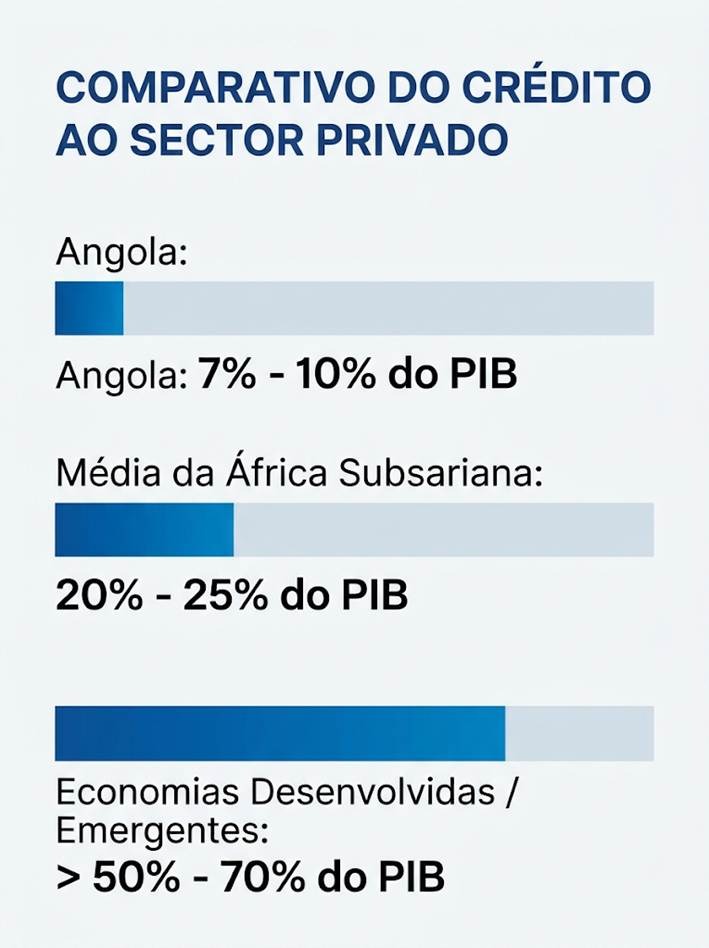
Rui Miguêns expôs com severidade os números que evidenciam o desfasamento entre a dimensão da economia angolana e o suporte prestado pelo sistema financeiro:
- Crédito Residual ao Sector Privado: O crédito bancário concedido ao sector produtivo privado em Angola representa actualmente entre 7% e 10% do Produto Interno Bruto (PIB). Este indicador coloca o país muito abaixo da média da África Subsariana (20% a 25%) e a uma distância abissal dos mercados desenvolvidos ou emergentes mais consolidados, onde a proporção supera confortavelmente os 50% a 70% do PIB.
- Ausência nos Rankings Continentais: Apesar de Angola se posicionar como a 6.ª maior economia do continente africano, o país não conta com um único banco listado entre as 20 maiores instituições financeiras de África.
- Rentabilidade Alheia ao Risco Produtivo: A banca angolana apresenta um Retorno sobre Activos (ROA) situado entre 3% e 6%, valor que representa quase o triplo da média praticada pelos grandes bancos do continente (1,5% a 3%). Todavia, esta elevada rentabilidade resulta sobretudo da alocação de liquidez em títulos de dívida soberana de curto prazo e de margens operacionais cambiais, mantendo o sector produtivo sob um rígido racionamento de crédito.
Para o ministro, sustentabilidade e crescimento económico a taxas superiores a 6% ou 8% ao ano, indispensáveis para absorver o crescimento populacional, são inalcançáveis sem a reversão irreversível desta equação.
COMPARATIVO DO CRÉDITO AO SECTOR PRIVADO
Sub-capitalização Empresarial e Alavancagem Excessiva
Outro ponto fulcral abordado pelo titular da pasta da Indústria e Comércio prende-se com a estrutura financeira das próprias empresas. Rui Miguêns apontou que o primeiro passo para a credibilidade de qualquer negócio reside na capacidade de os seus promotores aportarem capital próprio e partilharem o risco inicial.
O governante criticou a proliferação de sociedades unipessoais e estruturas familiares em empreendimentos de grande escala de milhões de dólares, observando que o recurso excessivo ao endividamento bancário torna os projectos financeiramente inviáveis e vulneráveis. Para o ministro, as sociedades unipessoais foram concebidas pela lei para proteger pequenos empresários e artesãos, e não para servir de veículo a investimentos de grande porte sem a devida responsabilização patrimonial proporcional dos acionistas.
Instrumentos Alternativos e Compromisso do Estado
Para responder às lacunas do crédito tradicional, Miguêns de Oliveira defendeu o alargamento célere do leque de instrumentos financeiros à disposição dos empresários:
- Mercado de Capitais (BODIVA): Estímulo à emissão de papel comercial e obrigações corporativas por parte de médias e grandes empresas.
- Leasing Financeiro e Operacional: Afirmação do leasing como mecanismo de eleição para a aquisição e renovação de parques de máquinas, frotas de distribuição e tecnologia industrial, evitando a imobilização desnecessária da tesouraria empresarial.
- Factoring (Desconto de Recebíveis): Mecanismo crucial para que as micro, pequenas e médias empresas não sucumbam à asfixia financeira provocada por prazos de pagamento de 60, 90 ou 120 dias por parte dos grandes compradores.
- Capitalização do FGC e Pagamentos do Estado: Reforço do Fundo de Garantia de Crédito para suprir a falta de colaterais de jovens empresários e cumprimento rigoroso dos calendários de pagamento por parte do Estado aos seus fornecedores públicos, prevenindo a criação de crédito malparado involuntário.
Fiscalidade Proativa e Eficiência Judiciária
Na recta final da sua intervenção, o ministro enfatizou que a política fiscal deve actuar como um acelerador da rotação de capital através de incentivos ao reinvestimento de lucros, amortizações aceleradas e desoneração aduaneira de bens de capital, sem contudo descapitalizar o Estado de receitas vitais para investimentos em infra-estruturas físicas e sociais (vias de comunicação, energia, água, saúde e educação).
Por último, Rui Miguêns classificou a segurança jurídica e a eficiência do sistema judicial como o "colateral mais valioso de qualquer nação". A existência de tribunais céleres, previsíveis e capazes de fazer cumprir contratos e executar garantias com agilidade em caso de litígio é o factor determinante para reduzir os prémios de risco, atrair investidores não especulativos e baixar os juros praticados no mercado nacional.