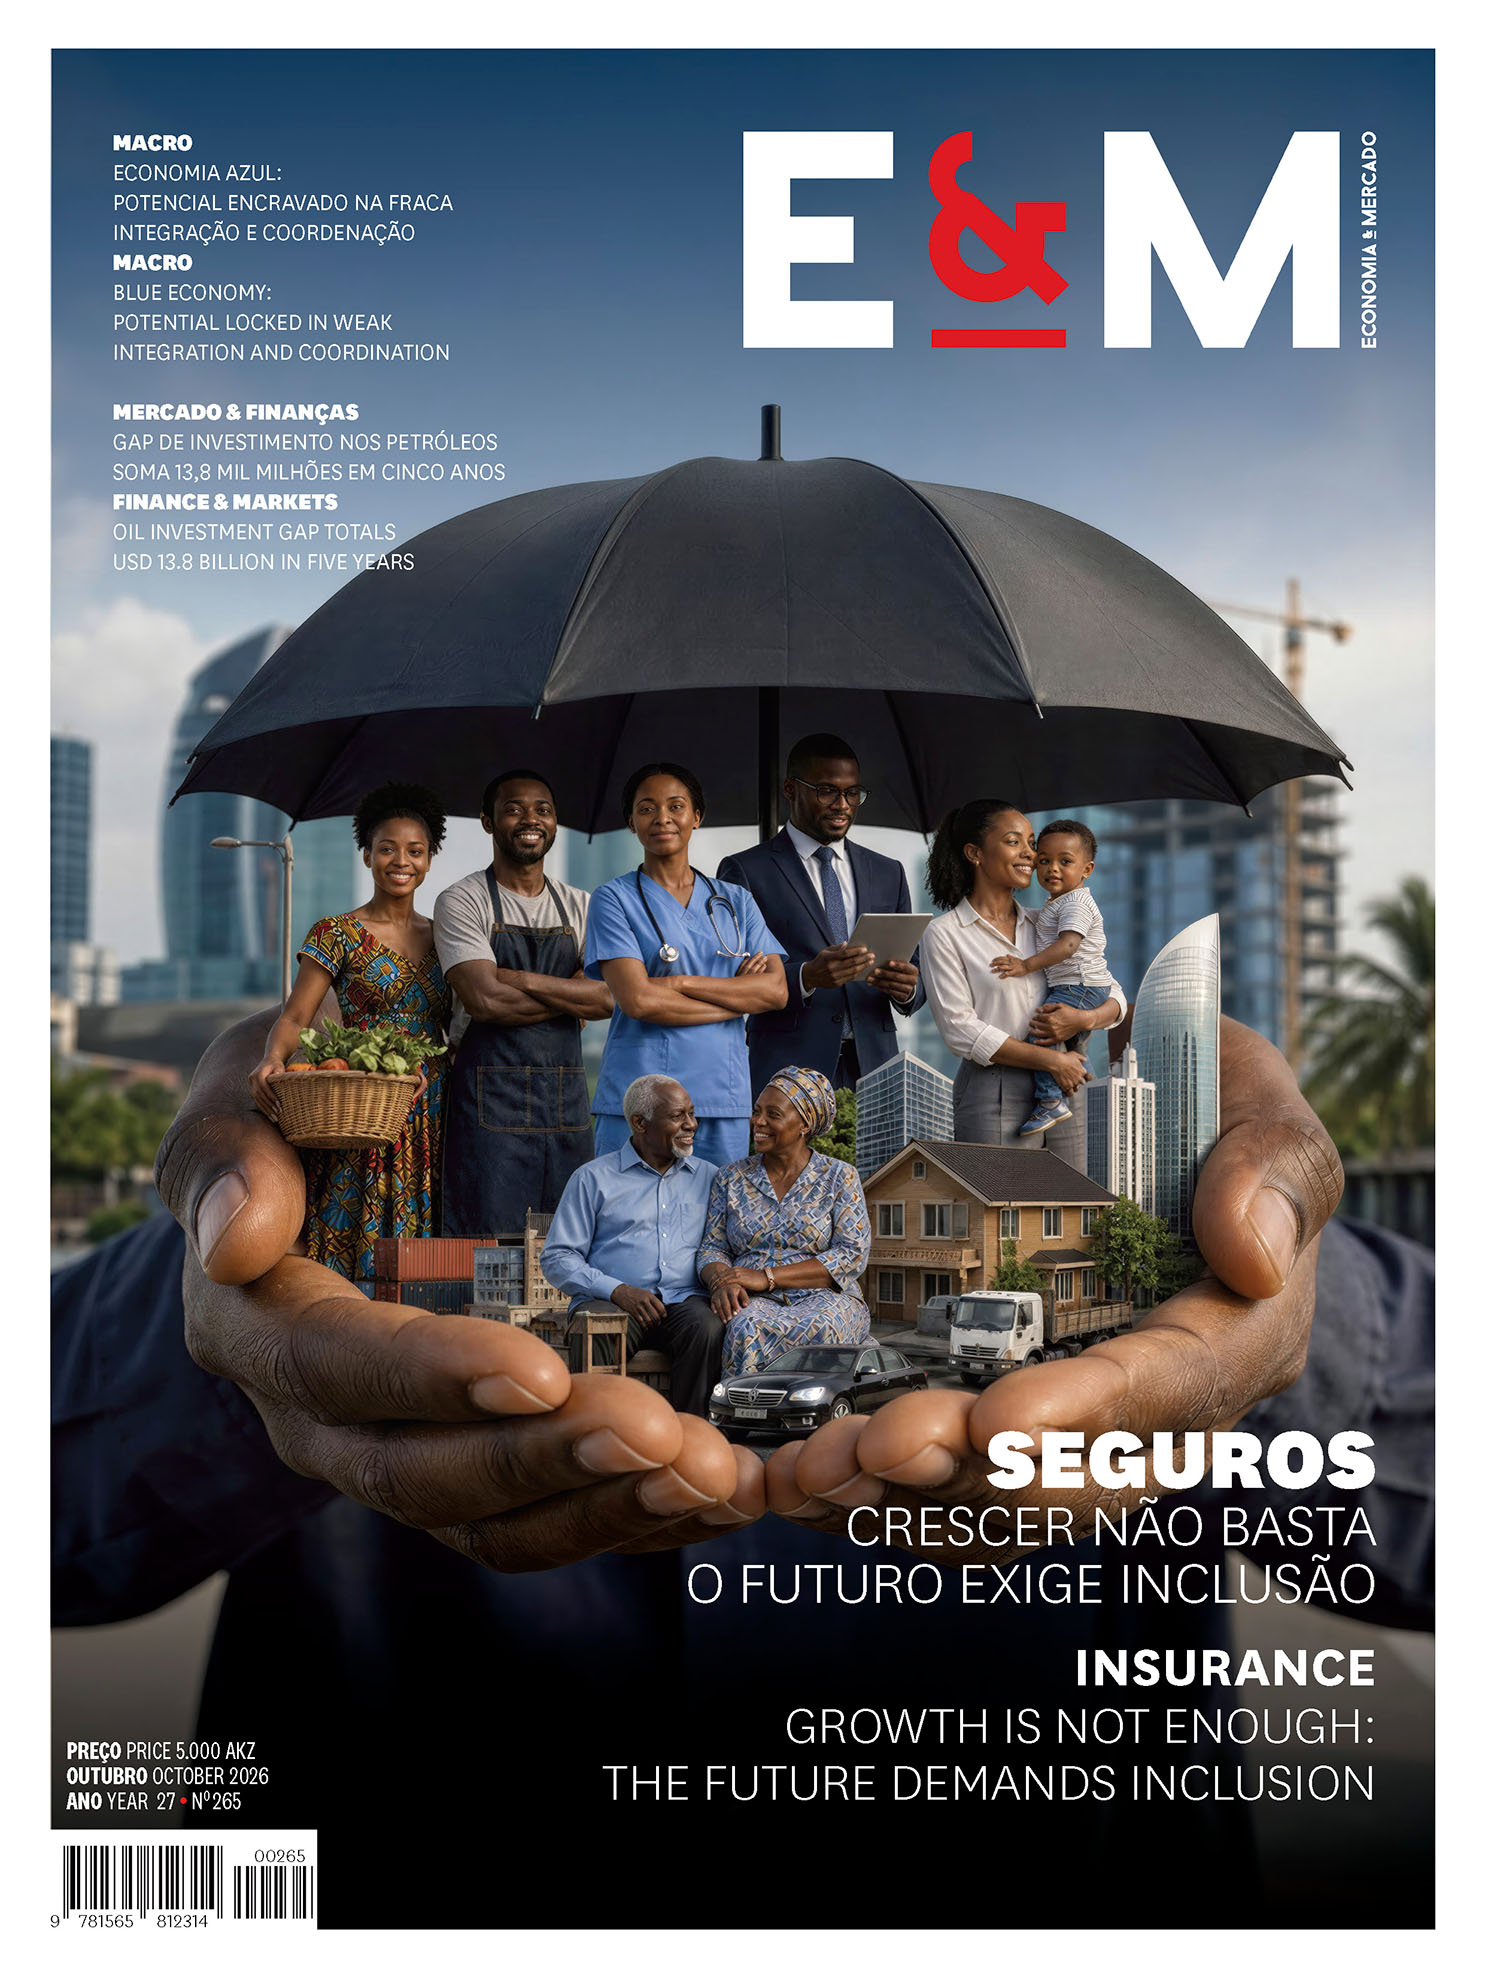


Um mercado em crescimento, mas com baixa confiança
O mercado segurador angolano tem apresentado sinais importantes de crescimento. Em 2025, a produção total de seguros atingiu aproximadamente 578 mil milhões de kwanzas, representando um crescimento nominal de 21% face ao ano anterior, acima da inflação de 15,7%. O mercado contava com 22 seguradoras autorizadas e o ramo Não Vida representava cerca de 92% da produção total.
Apesar deste crescimento, a penetração dos seguros continua reduzida e persistem desafios na relação entre consumidores e seguradoras. Entre os principais factores destacam-se a baixa literacia financeira e seguradora e a morosidade na regularização dos sinistros.
O problema da literacia
O seguro é um produto financeiro complexo. O consumidor precisa compreender conceitos como cobertura, exclusão, franquia, capital seguro, período de carência, prémio, participação do sinistro e indemnização. Quando esses conceitos não são compreendidos, a decisão de contratação pode basear-se em expectativas incorrectas sobre aquilo que a apólice efectivamente garante.
O Relatório de Gestão de Reclamações do I.º Semestre de 2026 identifica uma relação significativa entre as reclamações e o baixo nível de literacia dos consumidores, a falta de cumprimento do dever de informação e o desconhecimento dos mecanismos de apoio disponíveis. O Relatório de Mercado 2025 aponta igualmente limitações na literacia financeira e no cumprimento do dever de informação.
O problema, portanto, não é exclusivamente do consumidor. Existe uma responsabilidade partilhada. O consumidor precisa de maior conhecimento, mas as seguradoras também devem comunicar de forma simples, transparente e compreensível.
Quando o sinistro acontece, a promessa do seguro é colocada à prova
A relação entre consumidor e seguradora distingue-se de muitas outras relações comerciais porque o cliente compra uma promessa de protecção. Essa promessa só é verdadeiramente testada quando ocorre um sinistro.
Em 2025, foram registadas 712 reclamações, contra 611 em 2024, correspondendo a um crescimento de 16,53%. Destas, 670 foram dirigidas às seguradoras. Entre os processos mediados pela ARSEG, a morosidade na regularização dos sinistros e a comunicação deficitária constituíram os principais motivos, totalizando 81 processos. No conjunto das reclamações mediadas, estes dois factores representaram cerca de 60% dos motivos identificados.
A morosidade pode transformar um problema operacional num problema de confiança. Quando o consumidor paga o prémio durante anos e, no momento em que precisa da protecção, enfrenta atrasos, falta de informação ou respostas pouco claras, pode questionar o próprio valor do seguro.
Esta percepção é particularmente preocupante num mercado onde a cultura seguradora ainda precisa de ser fortalecida. Uma experiência negativa pode influenciar familiares, amigos e colegas, dificultando a adesão de novos consumidores. Em 2025, a ARSEG mediou 132 conflitos, mais 30,7% do que em 2024, sendo novamente a morosidade e a comunicação deficitária os principais motivos das intervenções.
Um mercado em crescimento, mas com desafios de confiança
Existe, assim, um paradoxo no mercado segurador angolano: enquanto a produção cresce, persistem dificuldades na relação com os consumidores.
Os prémios passaram de cerca de 478 mil milhões de kwanzas em 2024 para 578 mil milhões em 2025, enquanto os custos com sinistros atingiram 251,3 mil milhões de kwanzas, um crescimento de 77%. A taxa média de sinistralidade chegou a aproximadamente 43%, atingindo 47% no ramo Não Vida, 67% no ramo Doença e 57% no Automóvel.
Estes dados demonstram que a gestão dos sinistros não deve ser encarada apenas como uma questão operacional. A eficiência e a previsibilidade dos processos são elementos estratégicos para o desenvolvimento do mercado.
Literacia e sinistros: duas faces do mesmo problema
A baixa literacia e a morosidade também se reforçam mutuamente. Um consumidor que não conhece as coberturas, exclusões, documentos necessários, prazos ou mecanismos de reclamação pode enfrentar maiores dificuldades na participação de um sinistro. Da mesma forma, uma seguradora que comunica de forma insuficiente pode aumentar a incompreensão do consumidor.
Forma-se, assim, um ciclo: baixa compreensão → expectativas incorrectas → conflito → reclamação → demora → perda de confiança.
A confiança como condição para o crescimento
A expansão do mercado segurador angolano não dependerá apenas da criação de novos produtos ou do aumento das redes comerciais. Será necessário construir confiança.
Para isso, três elementos são fundamentais:
1. Informação: as seguradoras devem simplificar a linguagem das apólices, explicar claramente as exclusões e apresentar exemplos práticos sobre situações cobertas e não cobertas.
2. Educação financeira e seguradora: a literacia deve começar antes da contratação. Escolas, universidades, empresas, associações, seguradoras, mediadores e entidades públicas podem contribuir para uma maior compreensão dos seguros e da gestão de riscos.
3. Celeridade na regularização dos sinistros: o consumidor precisa saber em que fase está o processo, quais documentos ainda são necessários e quando poderá esperar uma decisão. Mesmo quando o pagamento não é imediato, uma comunicação clara pode reduzir a percepção de abandono.
No I.º semestre de 2026, foram registadas 350 reclamações, das quais 318 foram dirigidas às seguradoras. Apesar de uma redução de 8% face ao período homólogo, o relatório continua a identificar problemas relacionados com baixa literacia, insuficiência de informação, falta de celeridade e regularização de sinistros.
Por fim, o desenvolvimento do mercado segurador angolano não deve ser medido apenas pelo volume de prémios. Um mercado verdadeiramente desenvolvido é aquele em que o consumidor compreende o produto, confia na instituição e recebe uma resposta adequada quando ocorre o risco contra o qual se protegeu.
Angola já possui um sector segurador com dimensão económica relevante, mas o próximo desafio é transformar o crescimento em maior inclusão seguradora.
Para isso, será necessário enfrentar dois problemas centrais: a insuficiente literacia financeira e seguradora e a morosidade na regularização dos sinistros. A primeira impede o consumidor de compreender plenamente o valor da protecção; a segunda pode fazer com que deixe de acreditar nessa protecção quando mais precisa dela.
Por isso, a questão não deve ser apenas “Como vender mais seguros?”, mas sim: “Como fazer com que mais pessoas compreendam, confiem e reconheçam valor no seguro?”
A resposta passa por informação mais simples, educação financeira, maior transparência, melhor comunicação e processos de sinistros mais céleres e previsíveis. Afinal, um seguro não é apenas uma apólice: é uma promessa de protecção. E uma promessa que demora demasiado tempo a ser cumprida pode tornar-se uma razão para o consumidor deixar de confiar nela.