

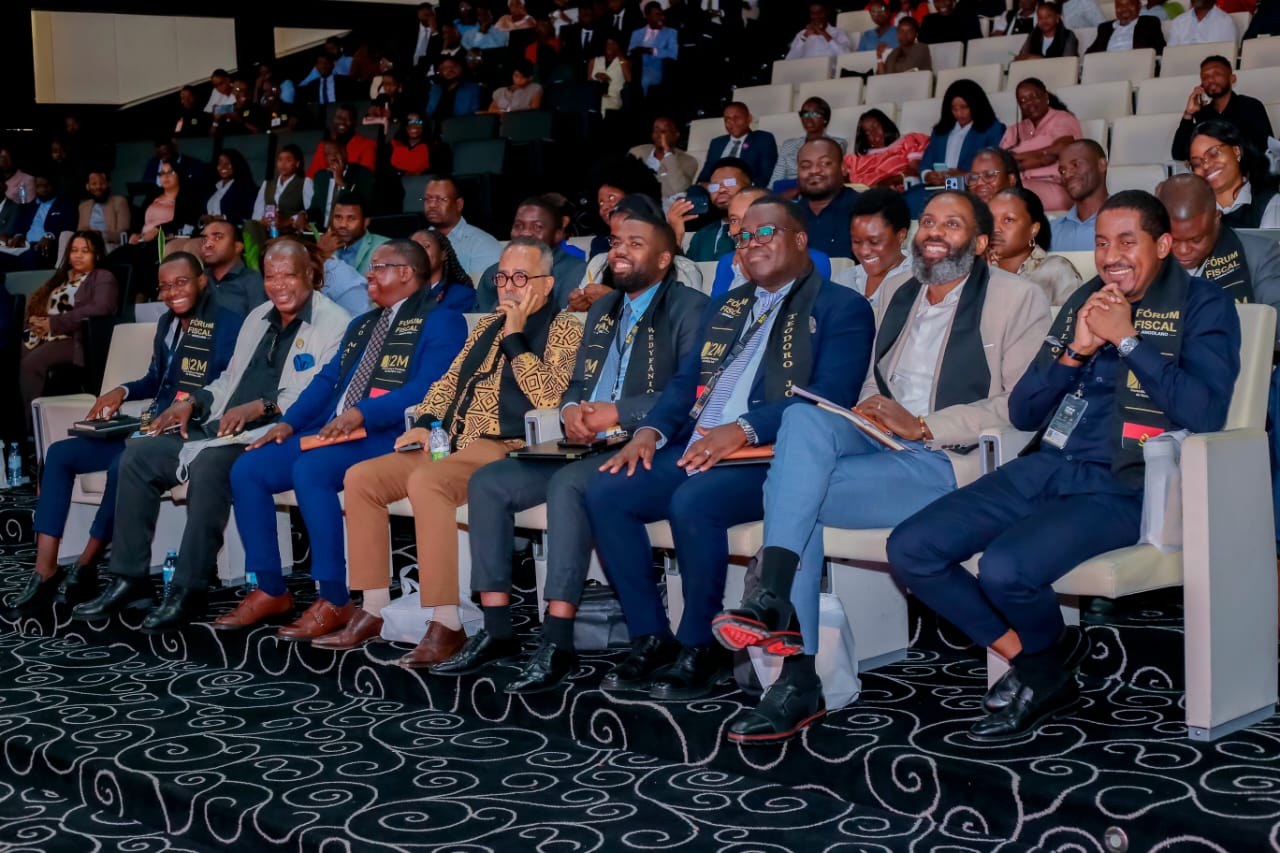
A recuperação económica de Angola passa também pela forma como o Estado arrecada receitas. Foi uma das conclusões do III Fórum Fiscal Angolano, realizado recentemente no Palacio da Justiça em Luanda, sob o lema “A Fiscalidade como Instrumento de Recuperação Económica”.
Nos diferentes painéis, especialistas defenderam uma fiscalidade mais previsível, coerente, digital, célere e equilibrada entre o interesse arrecadatório do Estado e os direitos dos contribuintes.
Rui Cruz, jurista, alertou para a crescente complexidade e instabilidade normativa do ambiente fiscal. Observou que os últimos Orçamentos Geral do Estado (OGE) têm incorporado um número expressivo de disposições fiscais, fazendo com que instrumentos de função orçamental assumam, em determinados momentos, peso significativo na definição e alteração das regras tributárias.
Segundo o jurista, a situação dificulta o acompanhamento e a compreensão do quadro fiscal aplicável por empresas, investidores, contabilistas e contribuintes.
Rui Cruz abordou ainda a relação entre leis gerais e leis especiais. Defendeu que uma legislação especial não deve substituir ou alterar a disciplina estruturante de uma lei geral sem a devida coerência jurídica. Como exemplo, referiu a possibilidade de o Código Geral Tributário ser alterado por legislação específica do IVA, questionando até onde uma lei especial pode interferir numa lei estruturante do sistema tributário.
A preocupação central, disse, é a segurança jurídica. Se as regras fundamentais do sistema fiscal puderem ser sucessivamente alteradas por instrumentos legislativos de natureza diversa, o contribuinte terá mais dificuldade em saber qual é a regra aplicável, por quanto tempo permanecerá em vigor e como organizar a sua actividade.
Rui Cruz fez ainda uma comparação histórica. Referiu que, apesar de o sistema fiscal no período colonial dispor de muito menos tecnologia do que a actual, havia um tecido empresarial mais expressivo em determinados sectores. A comparação, segundo explicou, não pretende defender um regresso ao passado, mas colocar uma questão ao presente: se Angola dispõe hoje de mais tecnologia, mais sistemas digitais e maior capacidade de cruzamento de informação, por que razão a modernização fiscal não resulta também numa economia mais dinâmica, previsível e favorável à criação e sobrevivência de empresas.
Para o jurista, a tecnologia, por si só, não é sinónimo de eficiência. Um sistema pode ser digital e continuar complexo; pode arrecadar mais e, ao mesmo tempo, gerar mais insegurança.
Tecnologia e segurança jurídica
Wilson Donge, especialista, colocou a segurança jurídica no centro da relação entre a Administração Tributária e os contribuintes. Para ele, empresas e investidores precisam de previsibilidade para planear, investir e cumprir obrigações. A estabilidade das regras, a protecção da confiança e a proibição da retroactividade fiscal são elementos fundamentais dessa previsibilidade.
Wilson Donge alertou também para a utilização crescente da inteligência artificial e do tratamento massivo de dados pela Administração Tributária. Na sua perspectiva, a tecnologia pode aumentar a capacidade de fiscalização e combate à fraude, mas não pode transformar a eficiência arrecadatória num fim absoluto. Quanto maior for o poder tecnológico do Estado, maior deve ser a responsabilidade de proteger os direitos do contribuinte.
A discussão abordou ainda o contencioso tributário, com defesa de mecanismos mais céleres de resolução de conflitos e da possibilidade de recurso à arbitragem tributária.
Direito de audição prévia
Miguel Kilumbo, processualista tributário, destacou o direito de audição prévia. Antes de uma execução fiscal, defendeu, o contribuinte deve ter a possibilidade de ser ouvido e de exercer o direito de defesa, nos termos legalmente aplicáveis.
A questão evidencia uma dimensão essencial da justiça fiscal: a Administração Tributária pode e deve fiscalizar, cobrar e combater o incumprimento, mas o exercício desse poder deve ser acompanhado por garantias processuais. O contribuinte não pode ser colocado perante uma dívida ou execução sem um procedimento que lhe permita conhecer a pretensão da Administração, apresentar a sua posição e contestar os elementos que considere incorrectos.
A mensagem é relevante num contexto de crescente automatização da fiscalização: quanto mais rápida for a máquina fiscal, mais importante se torna garantir que o ser humano não seja excluído do processo.
IRPS e IRPC
António Rafael, advogado e doutorando em Direito Fiscal, abordou a transformação estrutural da tributação do rendimento. A entrada do Imposto sobre o Rendimento das Pessoas Singulares(IRPS), e a proposta do Imposto sobre o Rendimento das Pessoas Colectivas (IRPC), foram apresentadas como oportunidade para simplificar e reorganizar a tributação do rendimento.
No caso do IRPS, a proposta aprovada procura integrar diferentes formas de tributação num quadro mais coeso, com progressividade e mecanismos de dedução associados a despesas sociais. Já o IRPC pretende reduzir a fragmentação técnica, uniformizar procedimentos e aproximar a tributação da realidade económica das empresas.
António Rafael deixou um alerta: uma boa reforma não se mede apenas pelo desenho da lei, mas pela qualidade da sua execução. A transição exigirá preparação das empresas, actualização de sistemas, organização documental e acompanhamento das novas regras.
Tributar sem travar a economia
Silvestre Francisco, fiscalista, sintetizou outra dimensão do debate com a pergunta: “Como tributar sem travar a economia?” A sua abordagem analisou os possíveis efeitos da reforma sobre o PIB, a estrutura económica, o risco fiscal e a simplificação do sistema.
Ao abordar a tributação das despesas e dos rendimentos, chamou atenção para os efeitos de um sistema excessivamente complexo e burocrático sobre a actividade económica. Como resposta, defendeu uma redução da cobrança agressiva e confusa, da burocracia fiscal e da complexidade, associada a uma maior aposta na simplificação e digitalização.
Para o fiscalista, o Estado precisa de receita, mas a economia precisa de espaço para produzir essa receita.
Equilíbrio
As intervenções de Rui Cruz, Wilson Donge, Miguel, António Rafael e Silvestre Francisco, embora partindo de ângulos diferentes, convergiram numa questão central: Angola precisa de uma reforma fiscal simultaneamente eficiente para o Estado e previsível para o contribuinte.
De um lado, está a necessidade de aumentar a arrecadação, combater a evasão fiscal, utilizar tecnologia e alargar a base tributária. Do outro, estão empresas que precisam de previsibilidade para investir, trabalhadores que precisam de compreender as suas obrigações e contribuintes que precisam de garantias para se defenderem perante a Administração Tributária.
O III Fórum Fiscal Angolano deixou uma mensagem que ultrapassa os códigos tributários e os procedimentos administrativos: não basta modernizar a máquina fiscal, é necessário modernizar a relação fiscal.
Uma Administração Tributária mais tecnológica deve ser também mais previsível. Uma legislação mais abrangente deve ser também mais clara. Uma cobrança mais eficiente deve ser acompanhada de maiores garantias. E uma reforma que pretende aumentar a receita deve criar condições para que existam mais empresas, mais investimento, mais emprego e mais actividade económica formal.
A questão colocada no Fórum é, por isso, maior do que “quanto Angola deve cobrar”: que sistema fiscal precisa Angola para arrecadar sem sufocar, fiscalizar sem desproteger e reformar sem gerar insegurança?